Какво представляват вещните тежести и защо преминават върху купувача
В българското вещно право съществува абсолютният принцип, че вещните тежести следват имота, а не личността, която го продава. Независимо колко пъти жилището или парцелът сменя своя притежател през годините, вписаните тежести върху недвижим имот остават прикрепени към самите квадратни метри. Ако придобиете апартамент с учредена ипотека или вписана възбрана, вие реално купувате чужд дълг — обезпеченият кредитор (независимо дали е банка, или частно лице) запазва правото си да изнесе имота на публична продан, дори новият ви нотариален акт да е напълно редовен и парите да са изплатени до стотинка.
Често срещано объркване сред купувачите е размиването между личните задължения на продавача и реалните вещни тежести. Ако собственикът дължи пари по бързи кредити, лизинг на автомобил или неизплатени фактури, тези дългове сами по себе си не засягат директно собствеността. Критичният момент настъпва, когато кредиторът се снабди с изпълнителен лист и съдебен изпълнител впише възбрана в партидата на имота в Агенция по вписванията. Едва тогава облигационният дълг придобива вещноправно действие спрямо конкретния имот. Докато няма такова вписване, имотът формално е чист, но рискът от светкавично налагане на обезпечителна мярка остава реален до финалното прехвърляне.
Тази разлика прави подписването на предварителен договор и превеждането на капаро без предварителна проверка изключително рисков ход. Масовата практика брокери да настояват за „стоп-депозит“ още в деня на огледа, за да се запази офертата, оставя купувача юридически незащитен. Ако преведете пари (обикновено стандартните 10%), а седмица по-късно се окаже, че върху апартамента тежи ипотека или съдебен спор, възстановяването на сумата става изключително трудно. Когато парите попаднат у недобросъвестен или задлъжнял продавач, връщането им често изисква години съдебни битки без никаква гаранция за успех. Всяко плащане трябва да се прави единствено след щателен преглед на вписванията.
Основни видове правни проблеми: ипотеки, възбрани и ограничени вещни права
При оглед на тристаен апартамент продавачът заявява уверено, че „всичко по имота е чисто, остават само някакви си десет хиляди лева към банката“. Подобно обяснение звучи безобидно, но в практиката зад него често стоят сериозни правни казуси с непредвидими финансови последици за купувача.
Ипотеката върху недвижим имот е най-често срещаната тежест. Тя бива договорна (учредена доброволно с нотариален акт пред банка или частен заемодател) и законова (вписана по силата на нормативен акт, най-често за обезпечаване на неплатена продажна цена). Сама по себе си ипотеката не блокира прехвърлянето, но задължава новия собственик с чуждия дълг. За да отпадне този риск, кредиторът трябва да подпише нотариално заверено съгласие за заличаване след пълно погасяване. Докато молбата не бъде вписана и таксувана в Имотния регистър, тежестта остава непокътната.
Далеч по-опасна е наложената възбрана върху имот от частен или държавен съдебен изпълнител (ЧСИ/ДСИ), както и от НАП. Това е принудителна обезпечителна мярка. Всяка сделка, сключена след вписване на възбрана, е непротивопоставима на взискателя по делото. С други думи – дори да платите цялата сума и да получите нотариален акт, съдебният изпълнител има пълното право да изнесе апартамента на публична продан, сякаш сделка изобщо не е имало.
Съществува и трета група „невидими“ капани. Запазеното пожизнено право на ползване (често срещано при предишни дарения между роднини) дава законно право на титуляря да обитава жилището до смъртта си – новият собственик не може да го изведе по никакъв законен ред. Вписаните договори за наем със срок над една година пък обвързват купувача да търпи наемателите при заварените условия (чл. 237 от ЗЗД). Не по-малко опасни са висящите искови молби за разваляне на предходни договори, оспорено наследство или делба – спечели ли ищецът делото, вие губите имота с обратна сила.
| Вид правна тежест | Издаващ орган / Кредитор | Пряк риск за купувача |
|---|---|---|
| Договорна / Законова ипотека | Банка или частен кредитор | Принудителна продан при непогасяване на чуждия дълг. |
| Възбрана | ЧСИ, ДСИ, НАП или съд | Недействителност на сделката спрямо взискателя и публична продан. |
| Вещно право на ползване | Вписан нотариален акт | Третото лице запазва правото да живее в имота пожизнено. |
| Вписана искова молба | Районен или Окръжен съд | Пълна загуба на собствеността при неблагоприятно съдебно решение. |
| Дългосрочен наем (над 1 г.) | Нотариална заверка / Вписване | Задължение за спазване на заварените наемни условия и срокове. |
Удостоверение за тежести от Имотния регистър: процедура и изисквания
Едногодишната справка показва единствено текущите вписвания за настоящия продавач, докато десетгодишното удостоверение проследява цялата хронология на прехвърлянията и потенциалните пороци назад във времето. Официалното удостоверение за тежести (по закон: удостоверение за вписвания, отбелязвания и заличавания), издавано от Имотния регистър към Агенция по вписванията, е единственият документ с пълна доказателствена сила пред съд и нотариус. В него институцията отразява абсолютно всички вписани актове за конкретния имот — учредени договорни и законови ипотеки, наложени възбрани, учредени вещни права, съдебни искови молби и договори за наем, както и актовете за тяхното заличаване, ако такива са налице.
Професионалният стандарт при покупка изисква справката да обхваща период от минимум десет, а в редица случаи и двадесет години назад по партидите на всички предишни собственици. Този времеви хоризонт е пряко свързан с института на придобивната давност по Закона за собствеността — общата десетгодишна давност санира евентуални пороци в предходните прехвърляния (например недействителност на по-стар нотариален акт или липса на съгласие от съпруг). Ако преди осем години даден съсобственик е бил изключен от продажбата или има ревандикационен иск по веригата, липсата на дълбока проверка по имената и ЕГН-тата на предходните праводатели крие риск правата ви да бъдат успешно атакувани. Проверката единствено върху името на последния собственик пропуска тези скрити дефекти по партидата.
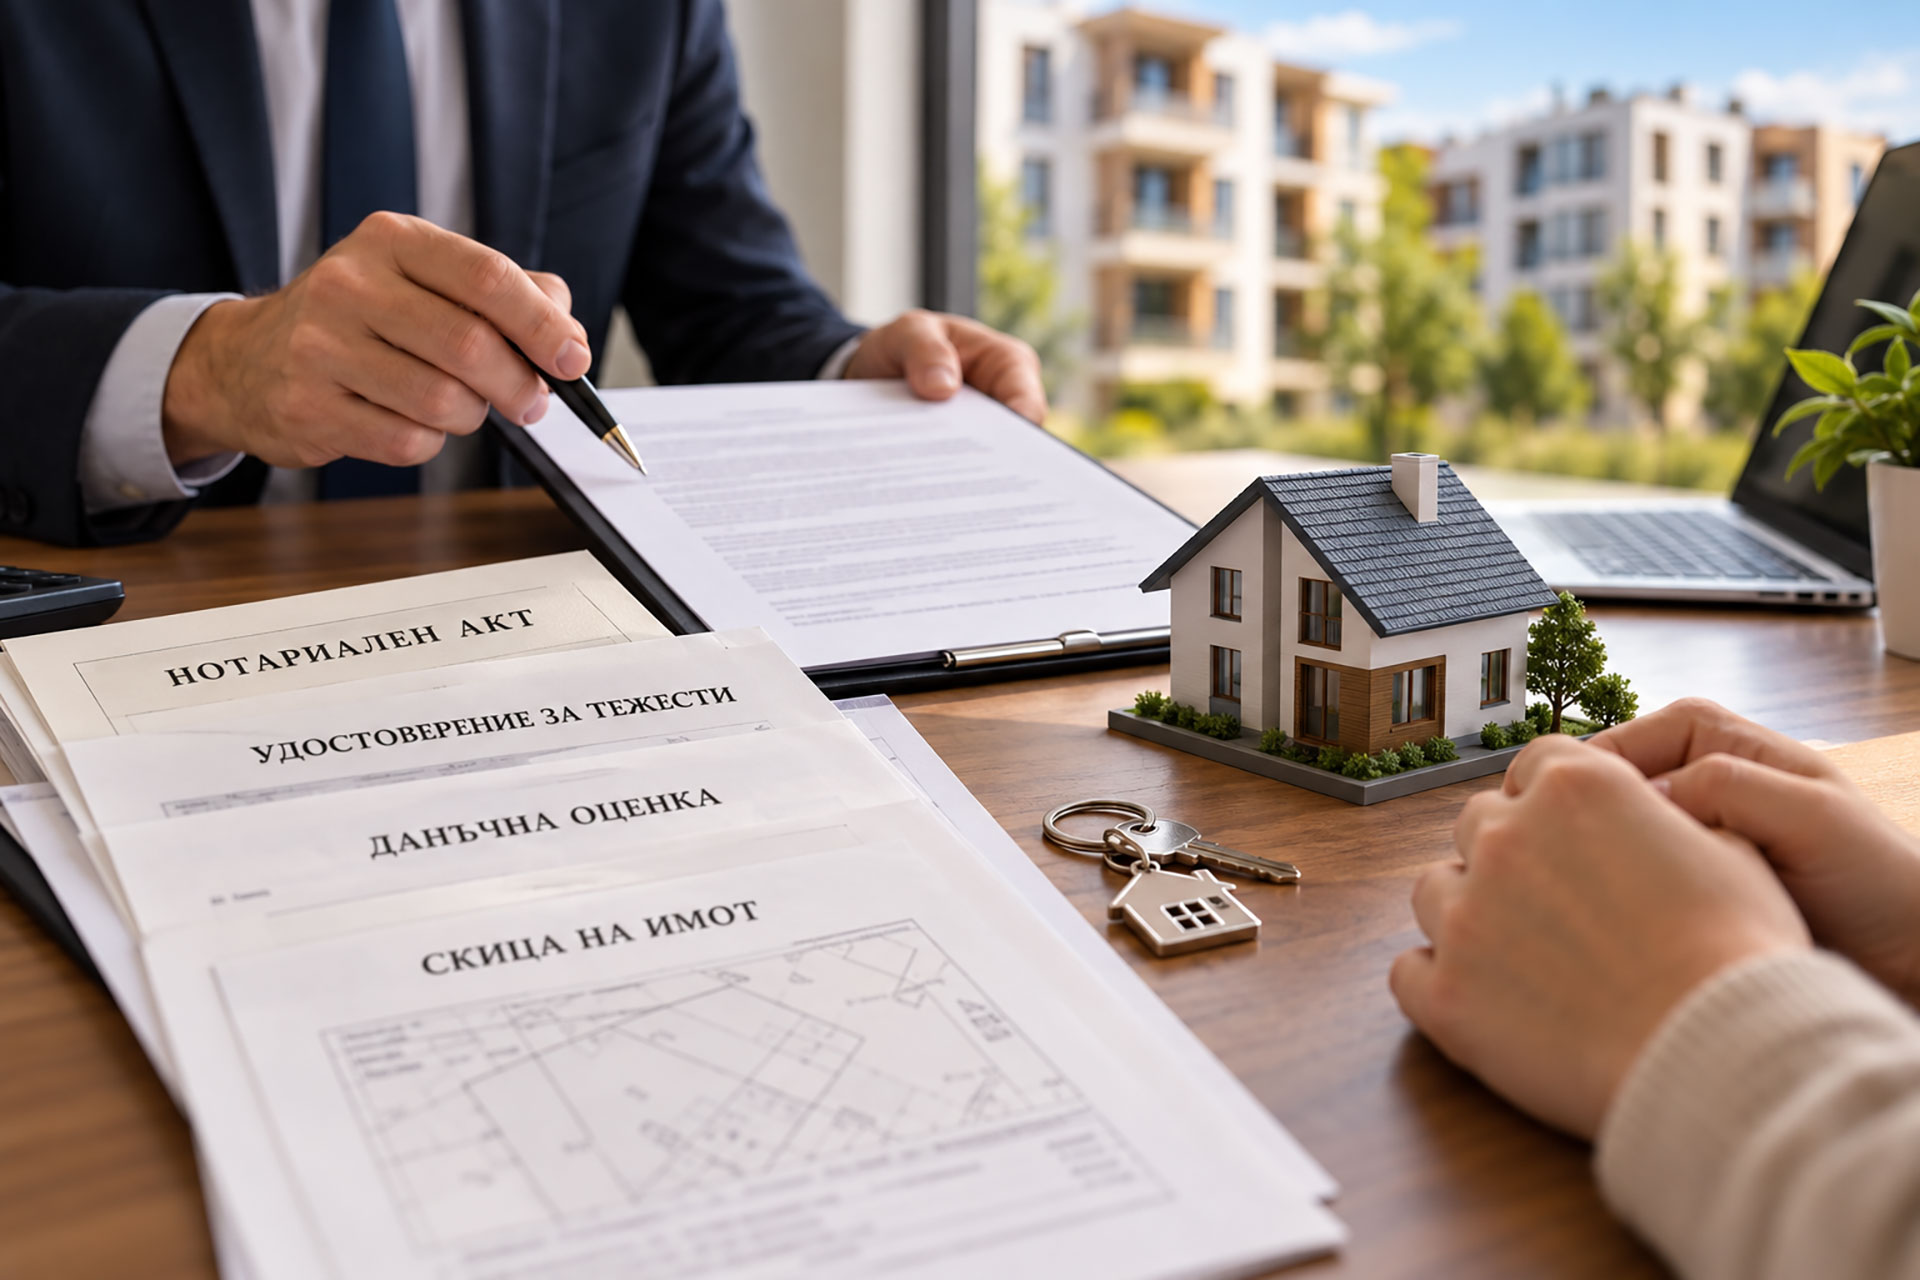
За издаването на документа е необходимо да подадете писмено заявление по образец в Службата по вписванията по местонахождение на имота (или по електронен път, ако разполагате с квалифициран електронен подпис). Към молбата се прилагат копие от последния нотариален акт и актуална скица или схема от Агенцията по геодезия, картография и кадастър (АГКК) с посочен самостоятелен кадастрален идентификатор. Сроковете за издаване на документа са нормативно регламентирани: обикновената услуга се изпълнява в рамките на седем работни дни, докато бързата процедура отнема три работни дни, като държавната такса се определя според броя на проверяваните лица, имоти и заявените години.
Онлайн проверка през електронния портал на Агенция по вписванията (ИКАР)
Мнозина купувачи смятат, че дигиталният достъп до Имотния регистър дава абсолютна правна защита срещу измами, но това предположение е вярно единствено ако разглеждате онлайн справката като инструмент за бърз първичен контрол, а не като окончателна институционална гаранция. Информационната система ИКАР към Агенция по вписванията позволява на всеки гражданин да проучи имотното досие дистанционно за броени минути. Процедурата изисква регистрация в единния портал на агенцията (достъпна с обикновен потребителски профил или КЕП), зареждане на малка сума по електронната сметка чрез карта или банков превод (всяка отделна справка струва около едно левче) и въвеждане на коректните входни данни за търсене.
Когато въведете самостоятелния кадастрален идентификатор на имота или неговия партиден номер, системата генерира незабавно извлечение за цялата електронна партида. Чрез тази проверка за тежести на недвижим имот виждате в реално време хронологичния списък на всички вписани актове: предишни прехвърляния, учредени договорни или законови ипотеки, актове за тяхното заличаване, възбрани от съдебни изпълнители и вписани искови молби. За пълнота на картината професионалният подход изисква паралелна справка и по ЕГН или ЕИК на продавача, тъй като в отделни райони с непълно дигитализирани масиви част от по-старите тежести все още се водят единствено по персоналната партида на лицето, а не по имота.
Същественият нюанс тук се крие в правните граници на електронния документ. Дигиталната справка от ИКАР има чисто справочен, неофициален характер — тя няма печата на държавен регистратор и не може да послужи като доказателство в съдебен процес или пред банка, отпускаща ипотечен кредит. Освен това електронният масив на системата обхваща прецизно периода след 2000 г. (в зависимост от конкретната служба по вписванията), което означава, че по-стари вписвания могат да останат невидими на екрана. Въпреки това дигиталната проверка остава безусловно най-добрият оперативен филтър, с който да отсеете проблемни оферти, преди да дадете каквито и да било пари на ръка.
Публични задължения и данъчни тежести: чл. 264 от ДОПК и общински задължения
Може ли продавач с напълно чиста имотна партида да провали сделката броени минути преди подписването? Да, и това се случва често, когато наяве излязат непогасени задължения към държавния или общинския бюджет. Прехвърлянето на собственост изисква задължително представяне на валидно удостоверение за данъчна оценка, издадено от съответната община по местонахождение на имота. В документа изрично трябва да бъде отбелязано, че няма неизчистени задължения за данък върху недвижимите имоти и такса битови отпадъци. Дори минимална забравена лихва по такса смет от предходна година е достатъчно основание нотариусът да откаже изповядване, докато сумата не бъде платена на каса или по сметка на общината.
Далеч по-сложен е казусът с личните дългове на собственика към Националната агенция за приходите. Преди сделката прехвърлителят попълва задължителната декларация по чл. 264, ал. 1 от ДОПК, с която удостоверява липсата на непогасени публични вземания (данъци, осигуровки, глоби или наложени фишове). Нотариусите вече разполагат с директен електронен достъп до регистрите на НАП и виждат всяко висящо задължение в реално време. При наложен запор от публичен изпълнител нотариалното производство се спира автоматично. Единственият изход в подобна ситуация е дългът да се плати незабавно или купувачът писмено да се съгласи част от продажната цена да бъде преведена директно по сметката на НАП за погасяване на задължението.
Тази филтрация става още по-безкомпромисна при покупка с банков заем. Всяка проверка на имот за ипотека от страна на финансираща банка цели едно: кредиторът да бъде вписан като първи по ред. Банковите юристи изискват абсолютно чисти данъчни оценки и липса на висящи ревизионни производства срещу продавача. Наличието на публични тежести блокира усвояването на ипотечния кредит, което прави предварителното изчистване на тези детайли задължително условие за успешното финализиране на покупката.
Хронология на контролните проверки от огледа до деня на изповядване
Сблъсъкът с чужд кредитор месеци след ремонта и нанасянето рядко се дължи на тотална липса на документи — почти винаги става дума за пробойна в тайминга. Дори най-чистата имотна партида може да осъмне с наложена възбрана броени часове след като сте държали в ръце напълно изрядно хартиено удостоверение. Сигурността при покупка не е еднократен акт, а последователна филтрация през няколко ключови етапа.
Преди изобщо да подпишете протокол за стоп-капаро, изискайте целия пакет документи за собственост: предходен нотариален акт, актуална схема или скица от АГКК и удостоверение за наследници (ако имотът е придобит по наследство). Прегледайте дали квадратурата и границите по кадастрална карта съвпадат напълно с описаното в акта. Често срещан капан са неузаконени преустройства или неуредени делби между сънаследници, които блокират сделката на по-късен етап. Подписването на предварителен договор трябва да се допусне единствено след като сте видели актуалните вписвания и сте заложили ясна клауза с неустойки, задължаваща продавача да прехвърли правото на собственост без никакви тежести.
Критичният пробив в сигурността обикновено зрее между подаването на молбата за удостоверение за тежести и деня на финалната сделка. Хартиеният документ отразява историята само до датата на неговото издаване. За да се неутрализира този „сляп прозорец“, в деня на изповядването се прави задължителна експресна проверка в системата ИКАР директно на компютъра в нотариалната кантора. Нотариусът или вашият адвокат преглежда партидата на имота и персоналната партида на продавача минути преди полагането на подписите, за да се гарантира, че сутринта съдебен изпълнител или НАП не са входирали обезпечителна мярка.
| Контролна стъпка | Фокус на проверката | Инструмент / Механизъм за защита |
|---|---|---|
| Преди стоп-капаро | Легитимация на собственика, съвпадение на скица и нотариален акт. | Сравнение на кадастралните граници с титула за собственост. |
| Предварителен договор | Хронологична история за 10–20 г. назад и проверка за съдебни спорове. | Официално удостоверение за тежести от Агенция по вписванията. |
| В часа на изповядване | Засичане на нови вписвания в реално време (възбрани, молби). | Експресна електронна справка в ИКАР непосредствено преди подпис. |
| Разплащане при ипотека | Погасяване на стария дълг и гарантирано заличаване на тежестта. | Нотариална или ескроу сметка + банково погасително писмо. |
Когато продаваният имот е обременен с банкова ипотека, средствата никога не се превеждат директно по лична сметка на продавача с устната уговорка той „да отиде и да си оправи заема“. От обслужващата го банка се изисква ангажиращо погасително писмо с точната сума за закриване на кредита и изрично съгласие за заличаване на ипотеката след плащане. Целият паричен поток се насочва през специална нотариална или ескроу сметка. Нотариусът превежда дължимата главница целево към банката кредитор, а остатъкът от продажната цена се изплаща на продавача едва след като в Имотния регистър постъпи молбата за заличаване на ипотеката.
Изисквайте входящия номер на платежното нареждане към кредитната институция още в деня на прехвърлянето и проследете лично входирането на молбата за вдигане на ипотеката в службата по вписванията в дните непосредствено след сделката.